คอนโดที่มีผู้เช่าอยู่แล้วดูเหมือนเป็นการลงทุนที่เริ่มรับรายได้ได้ทันที ผู้ซื้อไม่ต้องเสียเวลาหาผู้เช่าใหม่และมีข้อมูลค่าเช่าจริงให้วิเคราะห์ แต่ “มีผู้เช่า” ไม่ได้แปลว่า “กระแสเงินสดดี” เสมอไป เพราะสัญญาอาจมีเงื่อนไขที่ไม่เหมาะสม ค่าเช่าอาจต่ำกว่าตลาด ผู้เช่าอาจชำระไม่ตรงเวลา เงินประกันอาจไม่ได้ส่งต่อครบ หรือมีข้อพิพาทเรื่องสภาพห้อง
ก่อนซื้อจึงต้องตรวจทั้งกรรมสิทธิ์ สัญญาเช่า ประวัติการชำระเงิน ผู้ครอบครอง ค่าใช้จ่าย ภาษี และวิธีส่งมอบสิทธิอย่างเป็นระบบ บทความนี้รวบรวม 14 จุดสำคัญ พร้อมตัวอย่างคำนวณกระแสเงินสด เพื่อช่วยให้ผู้ซื้อคอนโดพร้อมผู้เช่าตัดสินใจจากรายได้สุทธิ ไม่ใช่ดูเพียงค่าเช่ารายเดือน
1. ยืนยันว่าผู้ขายเป็นเจ้าของและมีสิทธิให้เช่า
ตรวจชื่อผู้ถือกรรมสิทธิ์ในหนังสือกรรมสิทธิ์ห้องชุดให้ตรงกับผู้ขาย หากมีเจ้าของร่วม ผู้เยาว์ ผู้รับมอบอำนาจ หรือภาระจำนอง ต้องตรวจอำนาจและเอกสารเพิ่มเติม อย่าอาศัยเพียงสำเนาสัญญาเช่าหรือหลักฐานรับค่าเช่า เพราะเอกสารเหล่านั้นไม่ได้ยืนยันกรรมสิทธิ์
ตรวจหนังสือรับรองการปลอดหนี้ค่าส่วนกลางและภาระที่จดทะเบียน รวมถึงถามธนาคารและสำนักงานที่ดินถึงขั้นตอนหากห้องยังติดจำนอง
2. ขออ่านสัญญาเช่าฉบับเต็ม ไม่ใช่เฉพาะหน้าลายเซ็น
ตรวจชื่อคู่สัญญา เลขห้อง ระยะเวลา ค่าเช่า วันครบกำหนด เงินประกัน ค่าเช่าล่วงหน้า เงื่อนไขต่อสัญญา การขึ้นค่าเช่า การเลิกสัญญา การซ่อมแซม และข้อห้ามต่าง ๆ ตรวจเอกสารแนบ เช่น รายการเฟอร์นิเจอร์ ภาพวันส่งมอบ และกฎอาคาร
สัญญาที่เขียนไม่ชัดอาจทำให้ผู้ซื้อประเมินสิทธิและหน้าที่ผิด ควรให้ผู้เชี่ยวชาญตรวจหากยอดลงทุนสูง มีสัญญาระยะยาว หรือมีเงื่อนไขพิเศษ
3. ตรวจระยะเวลาที่เหลือและเงื่อนไขต่ออายุ
ค่าเช่าปัจจุบันอาจดูดี แต่หากสัญญาจะหมดในอีกหนึ่งเดือน ผู้ซื้อยังมีความเสี่ยงห้องว่างและค่านายหน้ารอบใหม่ ในทางกลับกัน สัญญาที่เหลือนานแต่ค่าเช่าต่ำกว่าตลาดก็อาจจำกัดรายได้
จดวันเริ่ม วันหมดอายุ ระยะเวลาแจ้งล่วงหน้า และสิทธิในการต่อสัญญา แล้วคำนวณรายได้บนสมมติฐานที่ผู้เช่าไม่ต่อด้วยเสมอ
4. พิสูจน์ประวัติการรับค่าเช่าอย่างน้อย 6–12 เดือน
ขอดูหลักฐานการโอนเงินหรือใบรับค่าเช่าที่สอดคล้องกับสัญญา ตรวจว่าชำระตรงเวลาหรือมีค้างจ่าย แยกค่าเช่าออกจากค่าน้ำ ค่าไฟ อินเทอร์เน็ต และค่าบริการอื่น เพราะยอดเงินเข้าบัญชีรวมอาจทำให้รายได้ดูสูงกว่าความจริง
หากผู้ขายอ้างว่ารับเงินสด ควรขอหลักฐานที่ตรวจสอบได้และสอบถามผู้เช่าอย่างเป็นทางการโดยได้รับความยินยอม ไม่ควรคาดการณ์จากคำบอกเล่าเพียงฝ่ายเดียว
5. ยืนยันตัวผู้เช่าและผู้พักอาศัยจริง
ชื่อผู้เช่าในสัญญาอาจไม่ใช่ผู้พักอาศัยทั้งหมด ตรวจจำนวนผู้อยู่อาศัย ผู้เช่าช่วง สัตว์เลี้ยง การใช้ห้องเพื่อทำงานหรือประกอบธุรกิจ และการลงทะเบียนกับนิติบุคคล การใช้ห้องผิดข้อบังคับอาจนำไปสู่คำร้องเรียนหรือค่าใช้จ่ายเพิ่มเติม
รักษาข้อมูลส่วนบุคคลของผู้เช่าอย่างเหมาะสม ขอเฉพาะข้อมูลที่จำเป็นต่อการตรวจสอบธุรกรรม และอย่าส่งต่อเอกสารสำคัญโดยไม่มีฐานที่ชอบด้วยกฎหมาย
6. ตรวจเงินประกันและค่าเช่าล่วงหน้า
ระบุยอดที่ผู้ขายรับไว้ วันรับเงิน เงื่อนไขคืน และการหักค่าเสียหาย ในวันโอนควรกำหนดให้ชัดว่าเงินประกันจะถูกส่งต่อให้ผู้ซื้ออย่างไร พร้อมหลักฐานลงนามรับทราบจากทุกฝ่าย หากผู้ซื้อรับหน้าที่คืนเงินประกันในอนาคต แต่ไม่ได้รับเงินก้อนนั้นมา ต้นทุนจริงจะเพิ่มทันที
ตัวอย่าง: เงินประกัน 30,000 บาทและค่าเช่าล่วงหน้า 15,000 บาท หากผู้ขายส่งต่อเพียง 20,000 บาท ผู้ซื้อมีภาระที่ยังไม่ได้รับชดเชย 25,000 บาท ต้องสะท้อนในยอดชำระวันโอน
7. ทำบันทึกการเปลี่ยนผู้ให้เช่า
ก่อนหรือพร้อมวันโอน ควรจัดทำเอกสารระหว่างผู้ขาย ผู้ซื้อ และผู้เช่า ระบุวันที่เปลี่ยนผู้รับค่าเช่า บัญชีรับเงิน ช่องทางแจ้งซ่อม เงินประกันที่ส่งต่อ สภาพห้อง มิเตอร์ และสัญญาที่ใช้อ้างอิง หลีกเลี่ยงการเปลี่ยนเงื่อนไขฝ่ายเดียวโดยไม่ได้ตรวจสิทธิ
การสื่อสารที่ชัดช่วยป้องกันผู้เช่าจ่ายค่าเช่าให้เจ้าของเดิมต่อ หรือไม่ทราบว่าจะติดต่อใครเมื่อเกิดเหตุฉุกเฉิน
8. ตรวจสภาพห้องร่วมกับผู้เช่า
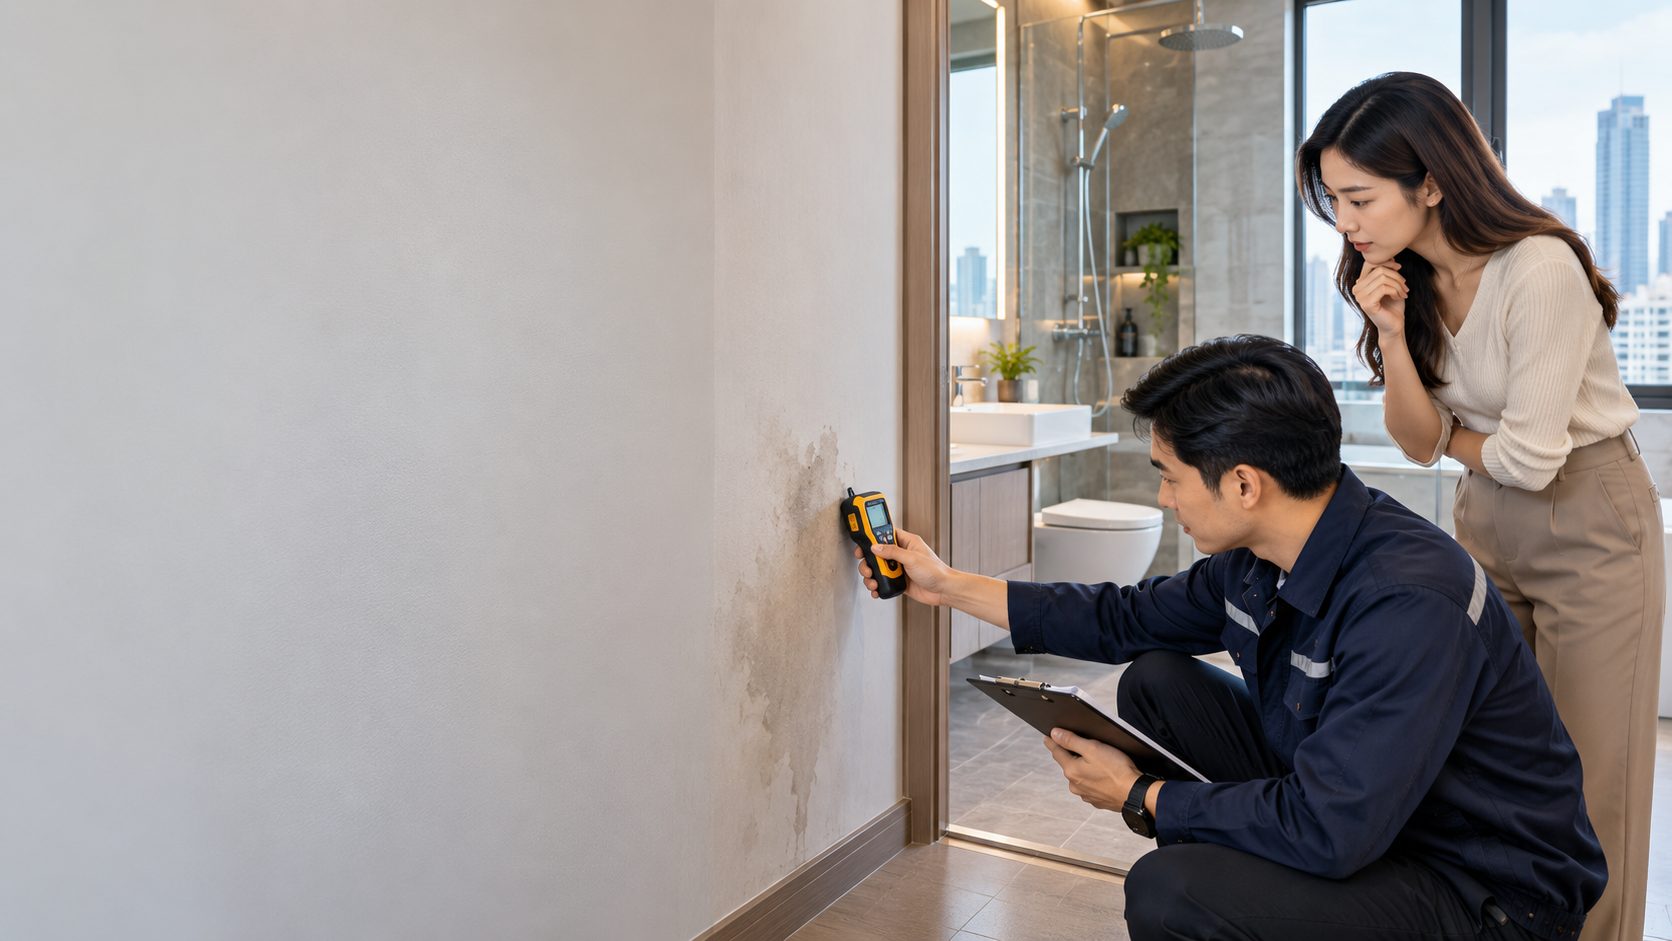
นัดตรวจโดยเคารพสิทธิการอยู่อาศัยและแจ้งล่วงหน้าตามสัญญา ถ่ายภาพฝ้า ผนัง พื้น ประตู หน้าต่าง แอร์ เครื่องใช้ไฟฟ้า เฟอร์นิเจอร์ ห้องน้ำ และครัว เปรียบเทียบกับรายการทรัพย์สินวันเริ่มเช่า
แยกความเสียหายเดิม การเสื่อมตามการใช้งาน และความเสียหายที่อาจต้องเรียกจากผู้เช่า อย่าซื้อโดยคิดว่าเงินประกันจะครอบคลุมทุกอย่าง เพราะค่าซ่อมจริงอาจสูงกว่าและการหักเงินต้องมีหลักฐานตามเงื่อนไขสัญญาและกฎหมาย
9. ตรวจค่าส่วนกลางและงานซ่อมใหญ่ของอาคาร
ขอหนังสือรับรองการปลอดหนี้และใบแจ้งยอดล่าสุด ตรวจอัตราค่าส่วนกลาง เงินกองทุน ค่าใช้จ่ายพิเศษ และมติซ่อมใหญ่ เช่น ลิฟต์ ระบบดับเพลิง ผนังอาคาร หรือสระว่ายน้ำ ค่าใช้จ่ายที่กำลังจะเกิดอาจลดผลตอบแทนปีแรกอย่างมีนัยสำคัญ
อ่านรายงานประชุมใหญ่และงบการเงินนิติบุคคลเมื่อเข้าถึงได้ เพื่อดูหนี้ค้างชำระ เงินสดสำรอง และแผนบำรุงรักษา
10. คำนวณผลตอบแทนจากรายได้สุทธิ
อย่าใช้สูตรค่าเช่ารายเดือนคูณ 12 แล้วหารราคาซื้อเพียงอย่างเดียว ให้หักค่าส่วนกลาง ค่านายหน้า ช่วงห้องว่าง ค่าซ่อม ประกัน ภาษี ค่าเฟอร์นิเจอร์ และดอกเบี้ยก่อน
ผลตอบแทนค่าเช่าสุทธิ = (ค่าเช่ารวมทั้งปี − ค่าใช้จ่ายดำเนินงานทั้งปี) ÷ เงินลงทุนรวม × 100
ตัวอย่างเชิงสมมติ: ค่าเช่า 15,000 บาทต่อเดือน รายได้เต็มปี 180,000 บาท หักค่าส่วนกลาง 24,000 บาท ค่าซ่อมสำรอง 12,000 บาท ประกันและภาษี 6,000 บาท และเผื่อห้องว่าง 15,000 บาท เหลือรายได้สุทธิ 123,000 บาท หากเงินลงทุนรวม 2,500,000 บาท ผลตอบแทนสุทธิประมาณ 4.92% ต่อปี ก่อนดอกเบี้ยเงินกู้
11. ทดสอบกระแสเงินสด 3 สถานการณ์
| สถานการณ์ | สมมติฐาน | สิ่งที่ต้องดู |
|---|---|---|
| ปกติ | ผู้เช่าอยู่ครบและจ่ายตรงเวลา | ผลตอบแทนตามสัญญา |
| ระมัดระวัง | ว่าง 1 เดือนและซ่อมเล็กน้อย | เงินสดสำรองเพียงพอหรือไม่ |
| กรณีเลวร้าย | ผู้เช่าออก ต้องซ่อมใหญ่และลดค่าเช่า | ยังผ่อนธนาคารและจ่ายส่วนกลางไหวหรือไม่ |
หากดีลคุ้มเฉพาะกรณีที่ทุกอย่างสมบูรณ์แบบ แสดงว่าส่วนเผื่อความปลอดภัยต่ำเกินไป
12. รวมภาษีและการหัก ณ ที่จ่ายในแบบจำลอง
รายได้จากการให้เช่าอสังหาริมทรัพย์ของบุคคลธรรมดาโดยทั่วไปเป็นเงินได้ตามมาตรา 40(5) และกรมสรรพากรมีหลักเกณฑ์การหักค่าใช้จ่ายแบบเหมาในกรณีเจ้าของให้เช่าบ้าน โรงเรือน หรือสิ่งปลูกสร้าง รวมถึงทางเลือกหักค่าใช้จ่ายตามจริงเมื่อมีหลักฐานและเข้าเงื่อนไข
หากผู้เช่าเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล อาจมีหน้าที่หักภาษี ณ ที่จ่ายจากค่าเช่าตามหลักเกณฑ์ที่เกี่ยวข้อง เงินที่เข้าบัญชีจึงอาจไม่เท่าค่าเช่าเต็มในสัญญา ควรปรึกษานักบัญชีจากข้อเท็จจริงของผู้ซื้อและผู้เช่าแต่ละราย
13. ตรวจเงื่อนไขสินเชื่อสำหรับห้องที่มีผู้เช่า
แจ้งธนาคารตามข้อเท็จจริงว่าห้องมีผู้เช่าและซื้อเพื่อวัตถุประสงค์ใด ธนาคารอาจประเมินความสามารถชำระหนี้จากรายได้หลัก ราคาประเมิน และภาระหนี้มากกว่าพึ่งค่าเช่าเต็มจำนวน เตรียมเงินส่วนต่าง ค่าธรรมเนียม และเงินสำรองอย่างน้อยหลายเดือน
อย่าเซ็นสัญญาจะซื้อจะขายที่กำหนดมัดจำสูงโดยยังไม่ทราบผลประเมินสินเชื่อหรือเงื่อนไขคืนมัดจำเมื่อกู้ไม่ผ่าน
14. กำหนดรายการส่งมอบในวันโอน
- สัญญาเช่าและเอกสารแนบฉบับจริงหรือสำเนารับรอง
- หลักฐานค่าเช่าย้อนหลังและยอดค้าง ณ วันโอน
- เงินประกันและค่าเช่าล่วงหน้าที่ต้องส่งต่อ
- บันทึกสภาพห้อง รูปถ่าย และรายการทรัพย์สิน
- กุญแจ คีย์การ์ด รีโมต ที่จอดรถ และรหัสอุปกรณ์
- ยอดมิเตอร์น้ำ ไฟ และใบแจ้งหนี้ล่าสุด
- หนังสือแจ้งผู้เช่าเรื่องเจ้าของใหม่และบัญชีรับค่าเช่า
- ข้อมูลประกัน การรับประกันเครื่องใช้ไฟฟ้า และประวัติซ่อม
- หนังสือรับรองการปลอดหนี้ค่าส่วนกลาง
คำถาม 10 ข้อที่ควรถามผู้ขาย
- ผู้เช่าเริ่มอยู่เมื่อไร และเคยต่อสัญญากี่ครั้ง
- มีประวัติจ่ายช้าหรือค้างค่าเช่าหรือไม่
- เงินประกันและค่าเช่าล่วงหน้ารวมเท่าไร
- ใครรับผิดชอบค่าน้ำ ไฟ อินเทอร์เน็ต และค่าซ่อม
- มีข้อร้องเรียนจากนิติบุคคลหรือเพื่อนบ้านหรือไม่
- เหตุใดจึงขายทั้งที่มีรายได้ค่าเช่า
- มีงานซ่อมใหญ่หรือค่าใช้จ่ายพิเศษกำลังจะเกิดหรือไม่
- ผู้เช่ายินดีให้ตรวจห้องและรับทราบการเปลี่ยนเจ้าของหรือไม่
- ค่าเช่าปัจจุบันต่างจากตลาดเท่าไร
- ถ้าการโอนล่าช้า รายได้และค่าใช้จ่ายจะแบ่งกันอย่างไร
สัญญาณเตือนที่ควรหยุดตรวจเพิ่ม
- ผู้ขายไม่ให้ดูสัญญาเช่าฉบับเต็ม
- ยอดเงินประกันไม่ตรงกันระหว่างผู้ขายกับผู้เช่า
- ไม่มีหลักฐานรับค่าเช่าย้อนหลัง
- ไม่อนุญาตให้ตรวจห้องโดยไม่มีเหตุผลเหมาะสม
- ผู้พักอาศัยจริงไม่ใช่ผู้เช่าตามสัญญา
- มีค่าใช้จ่ายส่วนกลางหรือค่าสาธารณูปโภคค้าง
- ผลตอบแทนที่โฆษณาคำนวณจากรายได้ขั้นต้นเท่านั้น
สรุป
คอนโดพร้อมผู้เช่าสามารถลดช่วงห้องว่างและให้ข้อมูลรายได้จริง แต่ผู้ซื้อกำลังรับช่วงทั้งรายได้ หน้าที่ และความเสี่ยงจากสัญญาที่มีอยู่ การตรวจเอกสาร เงินประกัน ประวัติชำระ สภาพห้อง และกระแสเงินสดสุทธิจึงสำคัญพอ ๆ กับการตรวจกรรมสิทธิ์
ดีลที่ดีควรยังมีกระแสเงินสดรับได้แม้เกิดห้องว่างหรือค่าซ่อม ไม่ควรพึ่งสมมติฐานว่าผู้เช่าจะอยู่ต่อและจ่ายตรงเวลาตลอดไป
กำลังมองหาคอนโดลงทุน? เปรียบเทียบราคา ค่าเช่า ทำเล และรายละเอียดห้องใน BKKAsset แล้วตรวจเอกสารกับสภาพจริงก่อนทำข้อเสนอทุกครั้ง
แหล่งข้อมูลอ้างอิง
- กรมที่ดิน: หนังสือรับรองการปลอดหนี้ในการโอนห้องชุด
- กรมสรรพากร: การหักค่าใช้จ่ายเงินได้จากการให้เช่า
- กรมสรรพากร: แนวปฏิบัติภาษีและการหัก ณ ที่จ่ายสำหรับการเช่าอสังหาริมทรัพย์
คำเตือน: บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย ภาษี หรือการลงทุน ผลทางกฎหมายของสัญญาเช่า การโอนกรรมสิทธิ์ เงินประกัน และภาษีขึ้นอยู่กับข้อเท็จจริงและเอกสารของแต่ละกรณี ควรให้ทนายความ นักบัญชี ธนาคาร สำนักงานที่ดิน และนิติบุคคลอาคารชุดตรวจสอบก่อนลงนามหรือชำระเงิน